Afrique : pourquoi le coût du capital reste élevé
En Afrique francophone, le coût de l’emprunt n’est pas seulement élevé : il est structurellement élevé, pour des raisons qui dépassent largement les taux d’intérêt. Pour la commerçante à Dakar, la PME à Douala ou l’entrepreneur à Abidjan, ce qui sépare leur coût du capital de celui supporté par des emprunteurs comparables ailleurs ne relève pas uniquement de la politique monétaire. Il s’agit d’une architecture faite de lacunes institutionnelles qui se superposent : information de crédit incomplète, exécution lente des contrats, effet d’éviction lié au financement des États et structures de frais qui pèsent davantage sur les plus petits prêts. Cette analyse cartographie cette architecture et explique pourquoi elle diverge aussi fortement entre l’UEMOA et la CEMAC malgré une monnaie commune.
Le point de départ
Une commerçante à Dakar a besoin de deux millions de francs CFA. Ses rayons se vident. Les clients continuent d’arriver. La demande est là. Mais pour reconstituer son stock, elle doit emprunter. Elle se rend à sa banque. La réponse tombe : une fois intégrés le taux nominal, les frais de dossier, l’assurance obligatoire et le coût des garanties, le coût effectif du financement est nettement supérieur à ce que laisse penser la moyenne bancaire publiée. Cet écart entre le taux communiqué par le régulateur et le taux réellement payé par l’emprunteur n’est pas accessoire. Il résulte d’une architecture institutionnelle précise, qui détermine l’accès au crédit, sa tarification et, au final, ceux qui obtiennent effectivement un financement.
Pour comprendre pourquoi le crédit coûte aussi cher, une première distinction est essentielle. Le taux moyen de 6,76% publié par la BCEAO est bien réel, mais il est pondéré par les volumes. Il reflète les taux obtenus par les grandes entreprises, les multinationales et les emprunteurs liés au secteur public, qui concentrent l’essentiel du crédit distribué. Quelques milliards de francs prêtés à un Trésor public ou à un grand groupe régional suffisent à tirer fortement la moyenne vers le bas. Selon le profil de l’emprunteur, la qualité des garanties et le canal de financement, le coût effectif du financement pour une PME peut largement atteindre des niveaux à deux chiffres, bien au-dessus de la moyenne publiée. Cet écart n’est pas une anomalie. Il résulte de conditions structurelles qui pénalisent davantage les emprunteurs plus petits et moins documentés.
Pour comprendre l’origine de cet écart, il faut remonter plus en amont. Un prêt ne commence pas lorsqu’un client franchit la porte d’une banque. Il commence bien avant, avec tout ce que la banque doit résoudre avant de pouvoir prêter : où trouver son capital, comment évaluer le risque de l’emprunteur et ce qui se passe si le prêt tourne mal. Le coût du financement ne suffit donc pas à expliquer l’écart. Le risque, la capacité à le mesurer correctement et à faire exécuter un contrat lorsqu’un emprunteur ne rembourse pas sont au moins aussi déterminants.
Le taux payé par un emprunteur n’est pas un chiffre unique. Il est la somme de tous les problèmes que la banque a dû résoudre avant de rendre le prêt possible.
Dans les marchés bancaires développés, les banques bénéficient de marchés de capitaux profonds, mais aussi de bureaux de crédit largement couverts, d’états financiers standardisés, de tribunaux plus rapides et de procédures de réalisation des garanties plus prévisibles. Tous ces éléments réduisent l’incertitude. En Afrique francophone, les marchés de capitaux sont moins profonds et plusieurs de ces institutions de soutien restent sous-développées. Chaque lacune ajoute une composante au taux.
Les quatre couches qui construisent le taux
Une banque ne se contente pas de prêter de l’argent. Elle tarifie le risque. Pour mesurer ce risque, elle a besoin d’informations : revenus de l’emprunteur, activité économique, historique financier, garanties et comportement de remboursement. Plus l’information est complète, plus le risque est facile à mesurer. Plus elle est limitée, plus l’incertitude s’accumule. Et lorsqu’une banque fait face à davantage d’incertitude, elle ajoute une prime de risque. Le taux augmente.
Un facteur structurel mérite une attention particulière : l’effet d’éviction souverain. Dans l’UEMOA, les banques détiennent environ 37% de leurs actifs sous forme de titres publics, selon le FMI. Dans la CEMAC, cette proportion atteignait environ 30% à fin 2024. Les titres publics offrent aux banques un rendement ajusté du risque attractif avec une consommation de capital limitée dans les cadres réglementaires actuels. Lorsque les banques peuvent obtenir des rendements raisonnables sur des instruments souverains sans supporter la complexité de l’analyse de crédit individuelle, l’incitation à prêter aux PME et aux ménages diminue structurellement. Et le crédit privé qui est malgré tout accordé est tarifé pour compenser les risques pris par la banque lorsqu’elle choisit cette option plutôt que l’alternative souveraine.
Même monnaie, circuits financiers différents
Même au sein de la zone franc, les résultats ne sont pas identiques. L’UEMOA a progressivement construit un écosystème financier plus intégré : une bourse régionale, la BRVM, un marché obligataire régional et des mécanismes de financement plus diversifiés. La CEMAC présente une structure différente : l’activité financière reste davantage concentrée autour des États, des grandes entreprises et des secteurs extractifs, tandis que l’exposition souveraine des banques représentait environ 30% de leurs actifs à fin 2024 selon le FMI. Même monnaie. Circuits financiers différents.
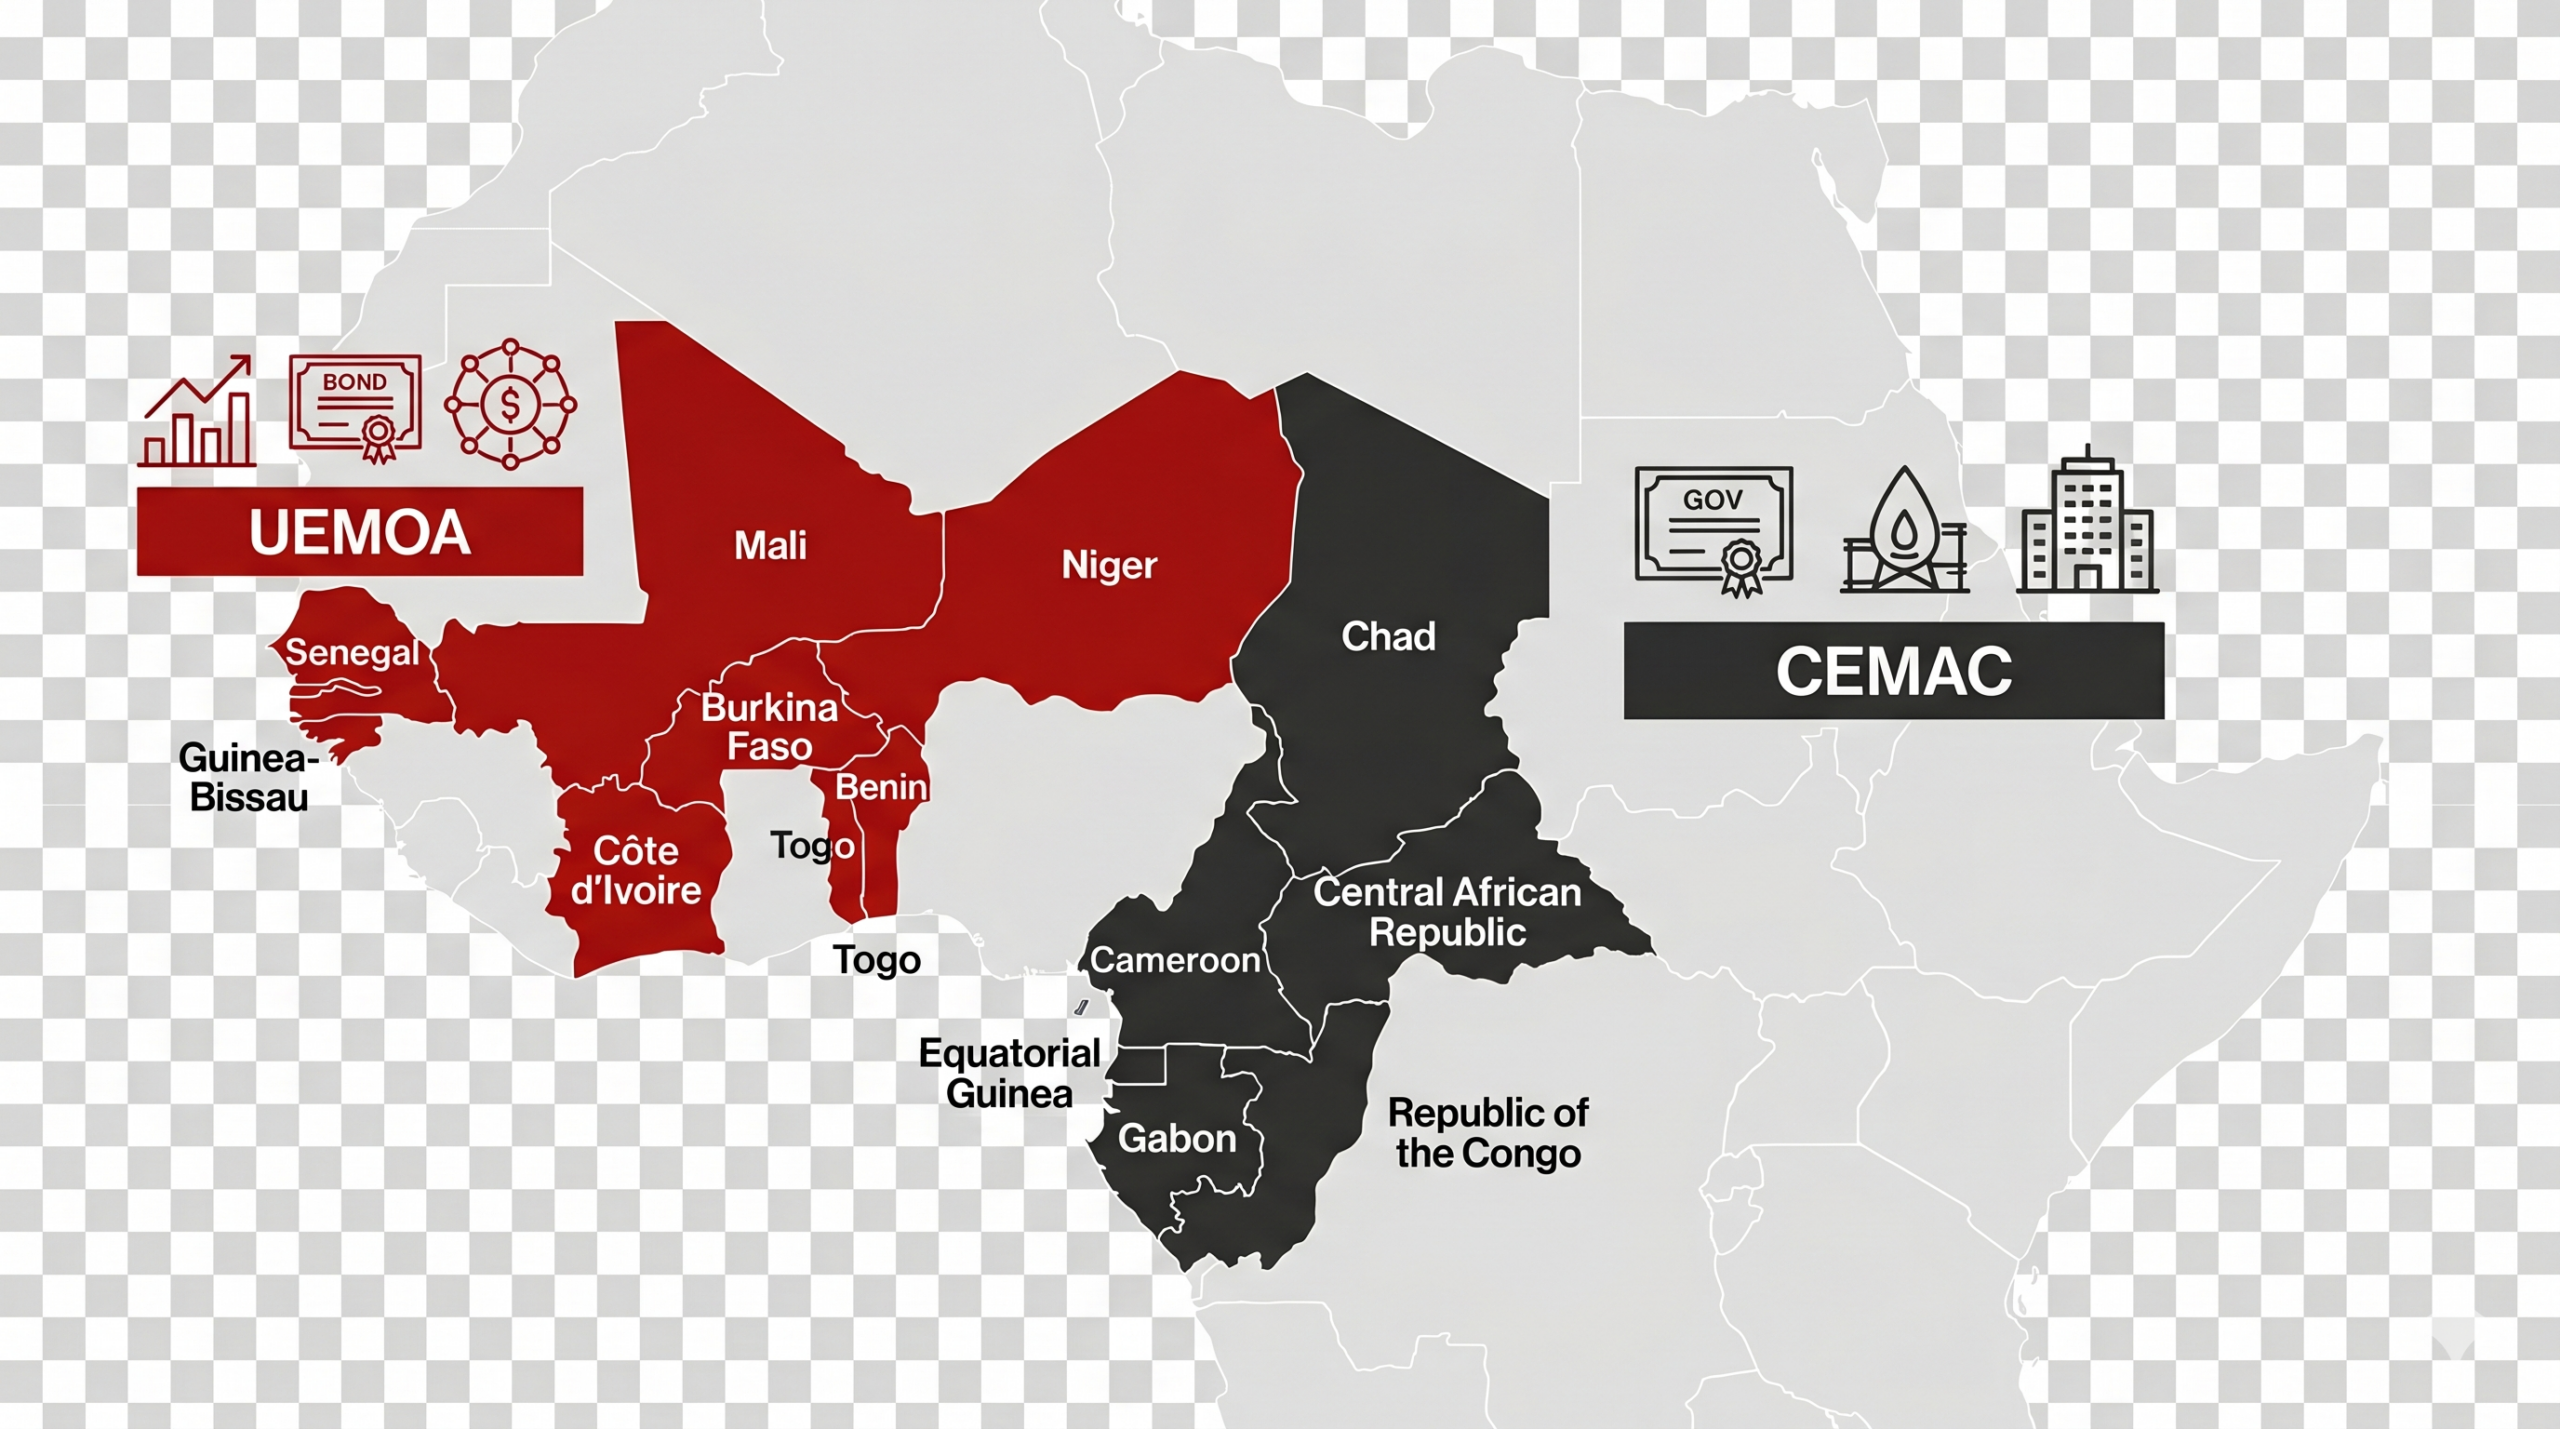
Il ne s’agit pas d’une question purement monétaire. Elle est aussi institutionnelle. Les taux de crédit plus élevés et la pénétration du crédit plus faible dans la CEMAC reflètent un écosystème financier qui s’est diversifié plus lentement au-delà des revenus liés aux cycles des matières premières et du financement des États. Pour les emprunteurs du secteur privé, en particulier les PME, ces différences structurelles se traduisent directement dans l’accès au crédit et sa tarification.
Quel taux chaque emprunteur paie-t-il réellement ?
La moyenne régionale masque une dispersion considérable. Au sein d’un même système bancaire, le taux appliqué à un État est structurellement inférieur à celui appliqué à un ménage. Et au sein du segment des entreprises, une grande société obtient un crédit à des conditions qu’une petite entreprise ne peut pas atteindre. Le Rapport sur les conditions de banque de la BCEAO pour 2024 et les données BEAC du T4 2025 permettent de cartographier précisément cette hiérarchie dans les deux zones.
| Pays | Taux | Note | Source |
|---|---|---|---|
| UEMOA · 8 États · taux nominaux | |||
| Sénégal | 5,8% | Taux le plus bas de la zone | BCEAO 2024 |
| Côte d’Ivoire | 6,3% | 1er marché UEMOA par volume | BCEAO 2024 |
| Bénin | 7,2% | BCEAO 2024 | |
| Togo | 7,5% | BCEAO 2024 | |
| Mali | 7,5% | BCEAO 2024 | |
| Burkina Faso | 7,8% | BCEAO 2024 | |
| Niger | 9,8% | Taux le plus élevé de l’UEMOA | BCEAO 2024 |
| CEMAC · 6 États · taux effectifs, frais inclus | |||
| Tchad | 7,22% | Taux le plus bas de la CEMAC | BEAC T2 2025 |
| Cameroun | 7,92% | ~45% du crédit bancaire CEMAC | BEAC T2 2025 |
| RCA | 9,84% | BEAC T2 2025 | |
| Congo | 11,75% | BEAC T2 2025 | |
| Guinée équatoriale | 15,59% | BEAC T2 2025 | |
| Gabon | 22,28% | Valeur extrême hors moyenne régionale | BEAC T2 2025 |
La dispersion à l’intérieur de chaque zone est aussi importante que l’écart entre les deux zones. Dans l’UEMOA, l’écart entre le taux payé par un État, 5,52%, et celui payé par un ménage, 8,88%, représente plus de trois points de pourcentage sur le seul taux nominal. Dans la CEMAC, l’écart entre une grande entreprise, 10,24%, et un particulier, 16,71%, dépasse six points. Ces taux s’entendent avant les frais. L’écart pratique se creuse encore lorsque le coût total du financement est calculé.
La dispersion entre pays est particulièrement frappante dans la CEMAC. Le Cameroun, qui représente plus de 45% du crédit bancaire régional, affiche un taux effectif moyen de 7,92%, proche des niveaux observés dans l’UEMOA. Le Gabon, à 22,28% au T2 2025, constitue un cas extrême où la faiblesse de la concurrence, le niveau élevé du risque de crédit et la concentration sur les secteurs extractifs ont produit des coûts d’emprunt proches de niveaux prohibitifs. Même monnaie, même banque centrale, marchés radicalement différents.
Le taux annoncé n’est pas le taux réellement payé
Le taux nominal, c’est-à-dire le chiffre annoncé par une banque et repris par la BCEAO ou la BEAC dans ses enquêtes, exclut un ensemble de charges courantes dans les deux zones. Le TEG, taux effectif global, dont la communication est légalement obligatoire dans les marchés de l’UEMOA, est censé intégrer ces coûts additionnels. En pratique, l’application de l’obligation de communication complète du TEG reste inégale et les statistiques publiées par la BCEAO capturent le taux nominal, non le TEG. Pour les investisseurs et les opérateurs qui modélisent le coût réel du financement, cet écart est considérable.
Deux caractéristiques de cette structure de coût méritent l’attention. Premièrement, les charges fixes, frais de dossier et coûts d’enregistrement des garanties, pénalisent proportionnellement davantage les petits prêts. Des frais de dossier de 2% sur un prêt de 2 millions FCFA représentent 40 000 FCFA qui réduisent le décaissement effectif, alors que les intérêts sont calculés sur la totalité du principal nominal. Plus le prêt est petit, plus le poids des coûts fixes est lourd. C’est l’une des raisons pour lesquelles des produits de microfinance dont les taux nominaux paraissent parfois modérés peuvent atteindre des taux effectifs de 24% ou davantage une fois toutes les charges intégrées.
Deuxièmement, les chiffres de la CEMAC et de l’UEMOA ne sont pas directement comparables sans ajustement. Le taux effectif de la BEAC inclut déjà les frais et commissions dans la moyenne publiée ; le chiffre de la BCEAO les exclut explicitement. Comparer 6,76%, UEMOA nominal, à 11,5%, CEMAC effectif, sous-estime donc l’écart réel. À méthodologie comparable, le coût effectif PME dans l’UEMOA se situe plutôt autour de 10–14%, contre 14–20% dans les principaux marchés CEMAC, hors valeur extrême gabonaise.
Concepts clés : prime de risque, bureaux de crédit, effet d’éviction
Trois caractéristiques structurelles déterminent l’architecture du coût du crédit en Afrique francophone. Les comprendre est indispensable pour interpréter toute affirmation sur l’inclusion financière ou la réforme du crédit.
Qui accède au crédit, et qui en reste exclu ?
Tous les emprunteurs ne font pas face aux mêmes conditions. Les grandes entreprises empruntent. Les multinationales empruntent. Les États empruntent. Les entreprises disposant de garanties solides empruntent. Pour de nombreuses PME, commerçants, agriculteurs et jeunes entrepreneurs, l’accès reste nettement plus difficile. Selon les analyses de la Banque mondiale et du FMI sur l’UEMOA, le système bancaire formel reste fortement orienté vers les grands clients entreprises et le financement public, tandis que les PME et les ménages reçoivent une part du crédit total disproportionnellement faible au regard de leur contribution à l’activité économique.
Le crédit au secteur privé représente environ 24% du PIB dans l’UEMOA et environ 14% dans la CEMAC, contre des niveaux sensiblement plus élevés dans la plupart des économies européennes avancées. L’écart est considérable. Mais il ne s’agit pas d’un manque d’ambition. Il s’agit d’un déficit d’infrastructure financière : capacité à identifier les emprunteurs, à mesurer précisément le risque et à faire exécuter les contrats lorsqu’ils sont rompus.
Lorsque le crédit reste inaccessible ou trop cher, toute l’économie ralentit. Les entreprises investissent moins. Elles recrutent moins. Elles produisent moins. Elles grandissent moins. Chaque point de pourcentage au-dessus d’un niveau raisonnable agit comme une taxe sur l’ambition. Et cette taxe pèse le plus sur ceux qui ont le moins les moyens de la supporter.
- Trois chiffres, une même histoire. La moyenne nominale BCEAO, 6,76%, mesure le prix du crédit pour les États, multinationales et grandes entreprises. Un TEG de 7–9% capte le coût formel d’un emprunt PME une fois les frais et l’assurance ajoutés. Le coût effectif complet du financement pour un emprunteur peu documenté, une fois intégrées les exigences de garantie, les coûts juridiques et les délais de décaissement, monte largement à deux chiffres. Confondre ces trois chiffres conduit systématiquement à une lecture trompeuse des marchés africains du crédit.
- L’effet d’éviction souverain reste un facteur insuffisamment discuté. Tant que les banques de l’UEMOA et de la CEMAC peuvent obtenir des rendements ajustés du risque attractifs sur les titres publics sans supporter le coût opérationnel de l’analyse de crédit individuelle, l’incitation structurelle à accroître les prêts privés reste limitée. Réduire cette dynamique suppose soit de meilleurs outils d’évaluation du risque PME, soit une intervention réglementaire directe sur la concentration des actifs souverains. Aucun de ces deux sujets n’est proche d’être résolu.
- Les données mobiles sont un signal, pas encore une solution. Les historiques de transactions de mobile money peuvent aider à créer des profils de crédit alternatifs pour des emprunteurs jusque-là mal servis. L’adoption reste inégale, l’interopérabilité entre opérateurs et banques est partielle et les preuves d’un impact à grande échelle sur les taux de crédit restent limitées. La direction est la bonne. La distance à parcourir reste considérable.
- Les baisses de taux directeurs sont nécessaires, mais insuffisantes. La BEAC a abaissé son taux à 4,50% en mars 2025, la BCEAO à 3,25% à la mi-2025. La traduction de ces signaux en taux de crédit PME plus faibles dépend de l’évolution parallèle des facteurs structurels : tarification du risque, mécanismes de recouvrement et concentration souveraine. Historiquement, ces facteurs n’ont pas évolué rapidement sous le seul effet d’un assouplissement monétaire.
Ce qui évolue aujourd’hui
Plusieurs évolutions intervenues en 2024 et 2025 méritent d’être suivies par les acteurs opérant ou investissant sur les marchés d’Afrique francophone.
Le mobile money comme signal de crédit potentiel. Le cadre réglementaire fintech adopté par la BCEAO en 2024 a créé la première base réglementaire formelle permettant à des fintechs de proposer des produits de crédit fondés sur des données alternatives. Les historiques de transactions des opérateurs de mobile money pourraient de plus en plus servir à construire des profils de crédit pour des emprunteurs sans relation bancaire formelle. Wave, Orange Money et plusieurs fintechs centrées sur l’UEMOA seraient en train d’explorer des modèles de scoring construits à partir des données de paiement. Il reste à démontrer si cela se traduira à grande échelle par une baisse significative des taux de crédit.
La transition vers Bâle dans l’UEMOA. La Commission bancaire de l’UEMOA poursuit la transition vers des cadres alignés sur les standards de Bâle III. Une analyse publiée en 2026 dans Financial Afrik relève que, même si le système bancaire de l’UEMOA affiche un ratio de solvabilité de 14,7%, bien au-dessus de la norme réglementaire de 11,5%, le cadre de pondération des risques de Bâle crée un biais structurel contre le crédit aux PME : lorsque les emprunteurs disposent d’états financiers incomplets et que les garanties sont difficiles à réaliser, le crédit productif devient mécaniquement plus consommateur de capital. Adapter ces cadres aux profils des emprunteurs de l’UEMOA est une condition préalable à l’expansion du crédit PME à grande échelle.
L’élan de réforme en CEMAC. En décembre 2024, les chefs d’État de la CEMAC se sont engagés à lancer une nouvelle série de réformes structurelles. Le FMI a relevé la lenteur de leur mise en œuvre. La baisse du taux de la BEAC en mars 2025 était la première depuis 2023. La capacité de taux directeurs plus faibles à se traduire en taux de crédit PME plus bas dépendra de l’avancement simultané des réformes du secteur bancaire, notamment la résolution des NPL et la réduction de l’exposition souveraine.
- La réglementation fintech 2024 de la BCEAO permettra-t-elle de créer une infrastructure fonctionnelle de scoring alternatif du crédit dans l’UEMOA, ou la fragmentation des données entre opérateurs de mobile money et banques empêchera-t-elle son passage à l’échelle ?
- La BEAC et les États membres de la CEMAC peuvent-ils réduire la concentration souveraine dans les portefeuilles bancaires sans provoquer de choc de liquidité sur le marché des titres publics, dont plusieurs États dépendent fortement de l’appétit des banques régionales ?
- La transition vers Bâle dans l’UEMOA sera-t-elle calibrée sur la réalité des profils d’emprunteurs PME de la région, ou des cadres de pondération des risques conçus pour les marchés développés continueront-ils de pénaliser le crédit privé productif ?
- Une couverture plus large des bureaux de crédit réduisant l’asymétrie d’information entre banques et emprunteurs PME
- Une exécution des contrats plus rapide et plus prévisible sous l’OHADA, réduisant la prime de risque de recouvrement intégrée à chaque prêt
- Des plafonds réglementaires sur la concentration des actifs souverains, réorientant les incitations des banques vers le crédit au secteur privé
- Des marchés de capitaux régionaux plus profonds, BRVM et UMOA-Titres, réduisant le coût du capital prêtable pour les banques de l’UEMOA
- Les données de transactions de mobile money permettant de construire des identités de crédit alternatives pour les emprunteurs jusque-là non bancarisés
- Des cadres de pondération Bâle III calibrés sur les profils de PME de l’UEMOA et de la CEMAC plutôt que sur des standards européens importés
- Effet d’éviction souverain : les États absorbent 30–37% des actifs bancaires dans les deux zones, ce qui limite la capacité de prêt au secteur privé
- Ratios de NPL élevés, 8,5% dans l’UEMOA et ~14% en proxy CEMAC, ainsi qu’un provisionnement incomplet, qui reportent les primes de risque sur tous les nouveaux emprunteurs
- Effet de pondération par les volumes : les moyennes publiées par la BCEAO sont tirées par les prêts aux grands clients et masquent le coût réel pour les PME
- Frais fixes, dossier, assurance, notaire, TVA, qui imposent une charge de taux effectif disproportionnée sur les petits montants de prêt
- Faible application des obligations de publication du TEG : les emprunteurs ne peuvent pas comparer précisément le coût total des financements entre prêteurs
- Fragmentation financière de la CEMAC : le Gabon à plus de 22% et le Cameroun à moins de 8% coexistent dans la même union monétaire
L’écart de coût du crédit en Afrique francophone n’est pas une fonction de la cupidité ou de l’incompétence. Il résulte de l’arithmétique d’environnements où l’information sur l’emprunteur est incomplète, l’exécution des contrats est lente, le capital est orienté vers les instruments souverains plutôt que vers l’entreprise privée et les coûts fixes des transactions bancaires pèsent de façon disproportionnée sur les plus petits emprunteurs. Chacune de ces conditions constitue une variable de politique publique. Aucune n’est hors de portée d’une réforme. Mais aucune n’a historiquement évolué rapidement.
Le facteur structurel le plus sous-estimé est l’effet d’éviction souverain. Le débat sur le coût du crédit en Afrique se concentre souvent sur les primes de risque et la couverture des bureaux de crédit, deux facteurs bien réels. Ce qui reçoit moins d’attention est une logique économique simple : tant que les banques de l’UEMOA et de la CEMAC peuvent détenir 30–37% de leurs actifs en titres publics avec un coût opérationnel et une consommation de capital réglementaire inférieurs à ceux du crédit PME, l’incitation à développer le crédit privé reste structurellement limitée. Aucune innovation de scoring fintech ne peut, à elle seule, corriger cette structure d’incitations.
L’UEMOA dispose d’avantages structurels sur la CEMAC visibles dans les données : une bourse régionale, un marché obligataire régional, des taux de crédit moyens plus faibles et une dynamique de croissance du crédit plus forte. Ces éléments ne sont pas fortuits. Ils reflètent une architecture financière plus intégrée, construite sur plusieurs décennies. Les taux plus élevés et la pénétration plus faible du crédit dans la CEMAC sont, dans une large mesure, le résultat de marché d’un écosystème financier moins diversifié, encore fortement concentré sur les revenus souverains liés au cycle pétrolier et le crédit aux grandes entreprises. La divergence structurelle à l’intérieur même de la zone franc constitue l’un des éléments les plus importants pour comprendre la trajectoire du développement financier africain et les conditions nécessaires pour progresser.
Données primaires, BCEAO : taux moyen de crédit UEMOA de 6,76% ; taux par catégorie d’emprunteur, administrations publiques 5,52%, ménages 8,88% ; taux par pays ; volume de crédit par type d’emprunteur : BCEAO, Rapport sur les conditions de banque dans l’UEMOA, 2024, publié en juillet 2025. Taux issus des enquêtes pays, Côte d’Ivoire ~6,3%, Sénégal ~5,8%, etc. : enquêtes mensuelles BCEAO sur les conditions de banque, 2023–2024.
Données primaires, BEAC et CEMAC : taux CEMAC par type d’emprunteur, grandes entreprises 10,24%, PME 13,15%, particuliers 16,71%, État 11,24%, et taux effectif de 11,5% au T4 2025 : BEAC, Rapport de politique monétaire T4 2025, tel que rapporté par Agence Ecofin en avril 2026. Taux par pays, Cameroun 7,92%, Tchad 7,22%, RCA 9,84%, Congo 11,75%, Guinée équatoriale 15,59%, Gabon 22,28% : BEAC, Rapport de politique monétaire T2 2025, tel que rapporté par Business in Cameroon en octobre 2025 ; chiffres non vérifiés indépendamment contre la publication primaire BEAC pour tous les pays. Baisse du taux directeur BEAC à 4,50% : communiqué BEAC du 24 mars 2025, confirmé par Agence Ecofin.
Sources institutionnelles et multilatérales : crédit au secteur privé dans l’UEMOA à 24% du PIB et exposition souveraine à ~37% des actifs bancaires : FMI, consultation Article IV UEMOA, 2025. Exposition souveraine CEMAC à ~30% des actifs bancaires à fin 2024 : FMI, CEMAC Regional Economic Outlook, Country Report No. 25/171, 2025. Ratio brut de NPL UEMOA de 8,5% et ratio de solvabilité de 14,7% : Rapport annuel 2024 de la Commission bancaire de l’UEMOA, cité par Financial Afrik en février 2026. Ratio de NPL du Cameroun de 14,3% : Banque africaine de développement, citée par Business in Cameroon en juillet 2024. Provisionnement moyen des NPL UEMOA de 61,8% : Agence Ecofin, citant des données BCEAO, septembre 2025. Crédit/PIB CEMAC ~14% : estimation directionnelle Banque mondiale, 2024 ; aucun chiffre officiel consolidé CEMAC n’est publiquement disponible. Baisse du principal taux de refinancement BCEAO à 3,25%, facilité de prêt marginal à 5,25% : Comité de politique monétaire BCEAO, mi-2025.
Analyses secondaires : transition Bâle II/III dans l’UEMOA : Thierno Seydou Nourou SY, Financial Afrik, février 2026. Taux de TVA : Côte d’Ivoire et Sénégal, taux normal de 18% ; Cameroun, TVA 19,25%, confirmés par les codes fiscaux nationaux.
Note éditoriale : les chiffres de cet article sont directionnellement exacts, avec certaines estimations illustratives et quelques données nécessitant une vérification de la source primaire avant citation. La décomposition du taux est illustrative : la taille des composantes correspond à des estimations directionnelles et non à des ventilations auditées de banques individuelles. La moyenne BCEAO de 6,76% est pondérée par les volumes, dominée par les prêts aux grands clients, et n’est pas représentative des conditions d’emprunt des PME. La fourchette de coût effectif du financement des PME est une estimation analytique d’Africa Signal, non une statistique publiée. Les chiffres de crédit/PIB CEMAC et de taux effectif CEMAC doivent être considérés comme directionnels. Le taux effectif de 24,81% au Gabon, BEAC 2025, constitue une valeur extrême au sein de la CEMAC et n’est intégré à aucune moyenne régionale citée ici. Toutes les conclusions analytiques relèvent du jugement éditorial d’Africa Signal.