Afrique : pourquoi le coût du capital reste élevé
En Afrique francophone, le coût de l’emprunt n’est pas seulement élevé : il est structurellement élevé, pour des raisons qui dépassent largement les taux d’intérêt. Pour la commerçante à Dakar, la PME à Douala ou l’entrepreneur à Abidjan, ce qui sépare leur coût du capital de celui supporté par des emprunteurs comparables ailleurs ne relève pas uniquement de la politique monétaire. Il s’agit d’une architecture faite de lacunes institutionnelles qui se superposent : information de crédit incomplète, exécution lente des contrats, effet d’éviction lié au financement des États et structures de frais qui pèsent davantage sur les plus petits prêts. Cette analyse cartographie cette architecture et explique pourquoi elle diverge entre l’UEMOA et la CEMAC, deux unions qui utilisent des francs CFA distincts — XOF et XAF — émis par deux banques centrales différentes, mais arrimés à l’euro à la même parité.
Le point de départ
Une commerçante à Dakar a besoin de deux millions de francs CFA. Ses rayons se vident. Les clients continuent d’arriver. La demande est là. Mais pour reconstituer son stock, elle doit emprunter. Elle se rend à sa banque. La réponse tombe : une fois intégrés le taux nominal, les frais de dossier, l’assurance éventuelle et le coût des garanties, le coût effectif du financement peut être supérieur à ce que laisse penser la moyenne bancaire publiée. Cet écart entre le taux communiqué par le régulateur et le taux réellement payé par l’emprunteur n’est pas accessoire. Il résulte d’une architecture institutionnelle précise, qui détermine l’accès au crédit, sa tarification et, au final, ceux qui obtiennent effectivement un financement.
Pour comprendre pourquoi le crédit peut coûter sensiblement plus cher que la moyenne publiée, une première distinction est essentielle. Le taux débiteur moyen de 6,76% publié par la BCEAO pour 2024 est une moyenne pondérée par les montants de crédits mis en place. Les sociétés non financières représentent 73,9% des concours accordés dans l’UEMOA en 2024, contre 18,0% pour les ménages et 6,3% pour les administrations publiques. La moyenne agrégée ne décrit donc pas le prix payé par chaque catégorie d’emprunteur. Selon le profil de risque, la qualité des garanties, la maturité et les frais associés, le coût total peut être sensiblement supérieur au taux nominal moyen.
Pour comprendre l’origine de cet écart, il faut remonter plus en amont. Un prêt ne commence pas lorsqu’un client franchit la porte d’une banque. Il commence bien avant, avec tout ce que la banque doit résoudre avant de pouvoir prêter : où trouver son capital, comment évaluer le risque de l’emprunteur et ce qui se passe si le prêt tourne mal. Le coût du financement ne suffit donc pas à expliquer l’écart. Le risque, la capacité à le mesurer correctement et à faire exécuter un contrat lorsqu’un emprunteur ne rembourse pas sont au moins aussi déterminants.
Le taux payé par un emprunteur n’est pas un chiffre unique. Il est la somme de tous les problèmes que la banque a dû résoudre avant de rendre le prêt possible.
Dans les marchés bancaires développés, les banques bénéficient de marchés de capitaux profonds, mais aussi de bureaux de crédit largement couverts, d’états financiers standardisés, de tribunaux plus rapides et de procédures de réalisation des garanties plus prévisibles. Tous ces éléments réduisent l’incertitude. En Afrique francophone, les marchés de capitaux sont moins profonds et plusieurs de ces institutions de soutien restent sous-développées. Chaque lacune ajoute une composante au taux.
Les composantes qui construisent le coût du crédit
Une banque ne se contente pas de prêter de l’argent. Elle tarifie le risque. Pour mesurer ce risque, elle a besoin d’informations : revenus de l’emprunteur, activité économique, historique financier, garanties et comportement de remboursement. Plus l’information est complète, plus le risque est facile à mesurer. Plus elle est limitée, plus l’incertitude s’accumule. Et lorsqu’une banque fait face à davantage d’incertitude, elle ajoute une prime de risque. Le taux augmente.
Un facteur structurel mérite une attention particulière : le lien entre banques et souverains. Dans l’UEMOA, le FMI estime que les créances souveraines des banques, en incluant titres et prêts, représentaient environ 37% de leurs actifs en 2024. En CEMAC, l’exposition est également élevée mais hétérogène : le FMI indiquait par exemple 28% des actifs bancaires au Cameroun à fin mars 2025, tandis que l’exposition des banques congolaises aux souverains de la CEMAC atteignait environ 30% fin 2025. Lorsque les titres publics offrent un couple rendement-risque attractif et mobilisent moins de ressources opérationnelles qu’un portefeuille de milliers de petits crédits, ils peuvent réduire l’incitation marginale à développer certains segments de crédit privé. L’ampleur de cet effet dépend toutefois du pays, de la banque et du cadre prudentiel.
Même ancrage à l’euro, circuits financiers différents
Au sein de la zone franc, les deux unions ne disposent pas de la même architecture financière. L’UEMOA s’appuie sur la BRVM et un marché régional de titres publics développé. La CEMAC dispose elle aussi d’un marché financier régional et d’une bourse, la BVMAC, unifiée depuis 2019, mais ce marché demeure moins profond et moins liquide. Les deux francs CFA, XOF et XAF, sont distincts et émis par deux banques centrales différentes ; ils partagent toutefois la même parité fixe avec l’euro, soit 655,957 francs CFA pour un euro.
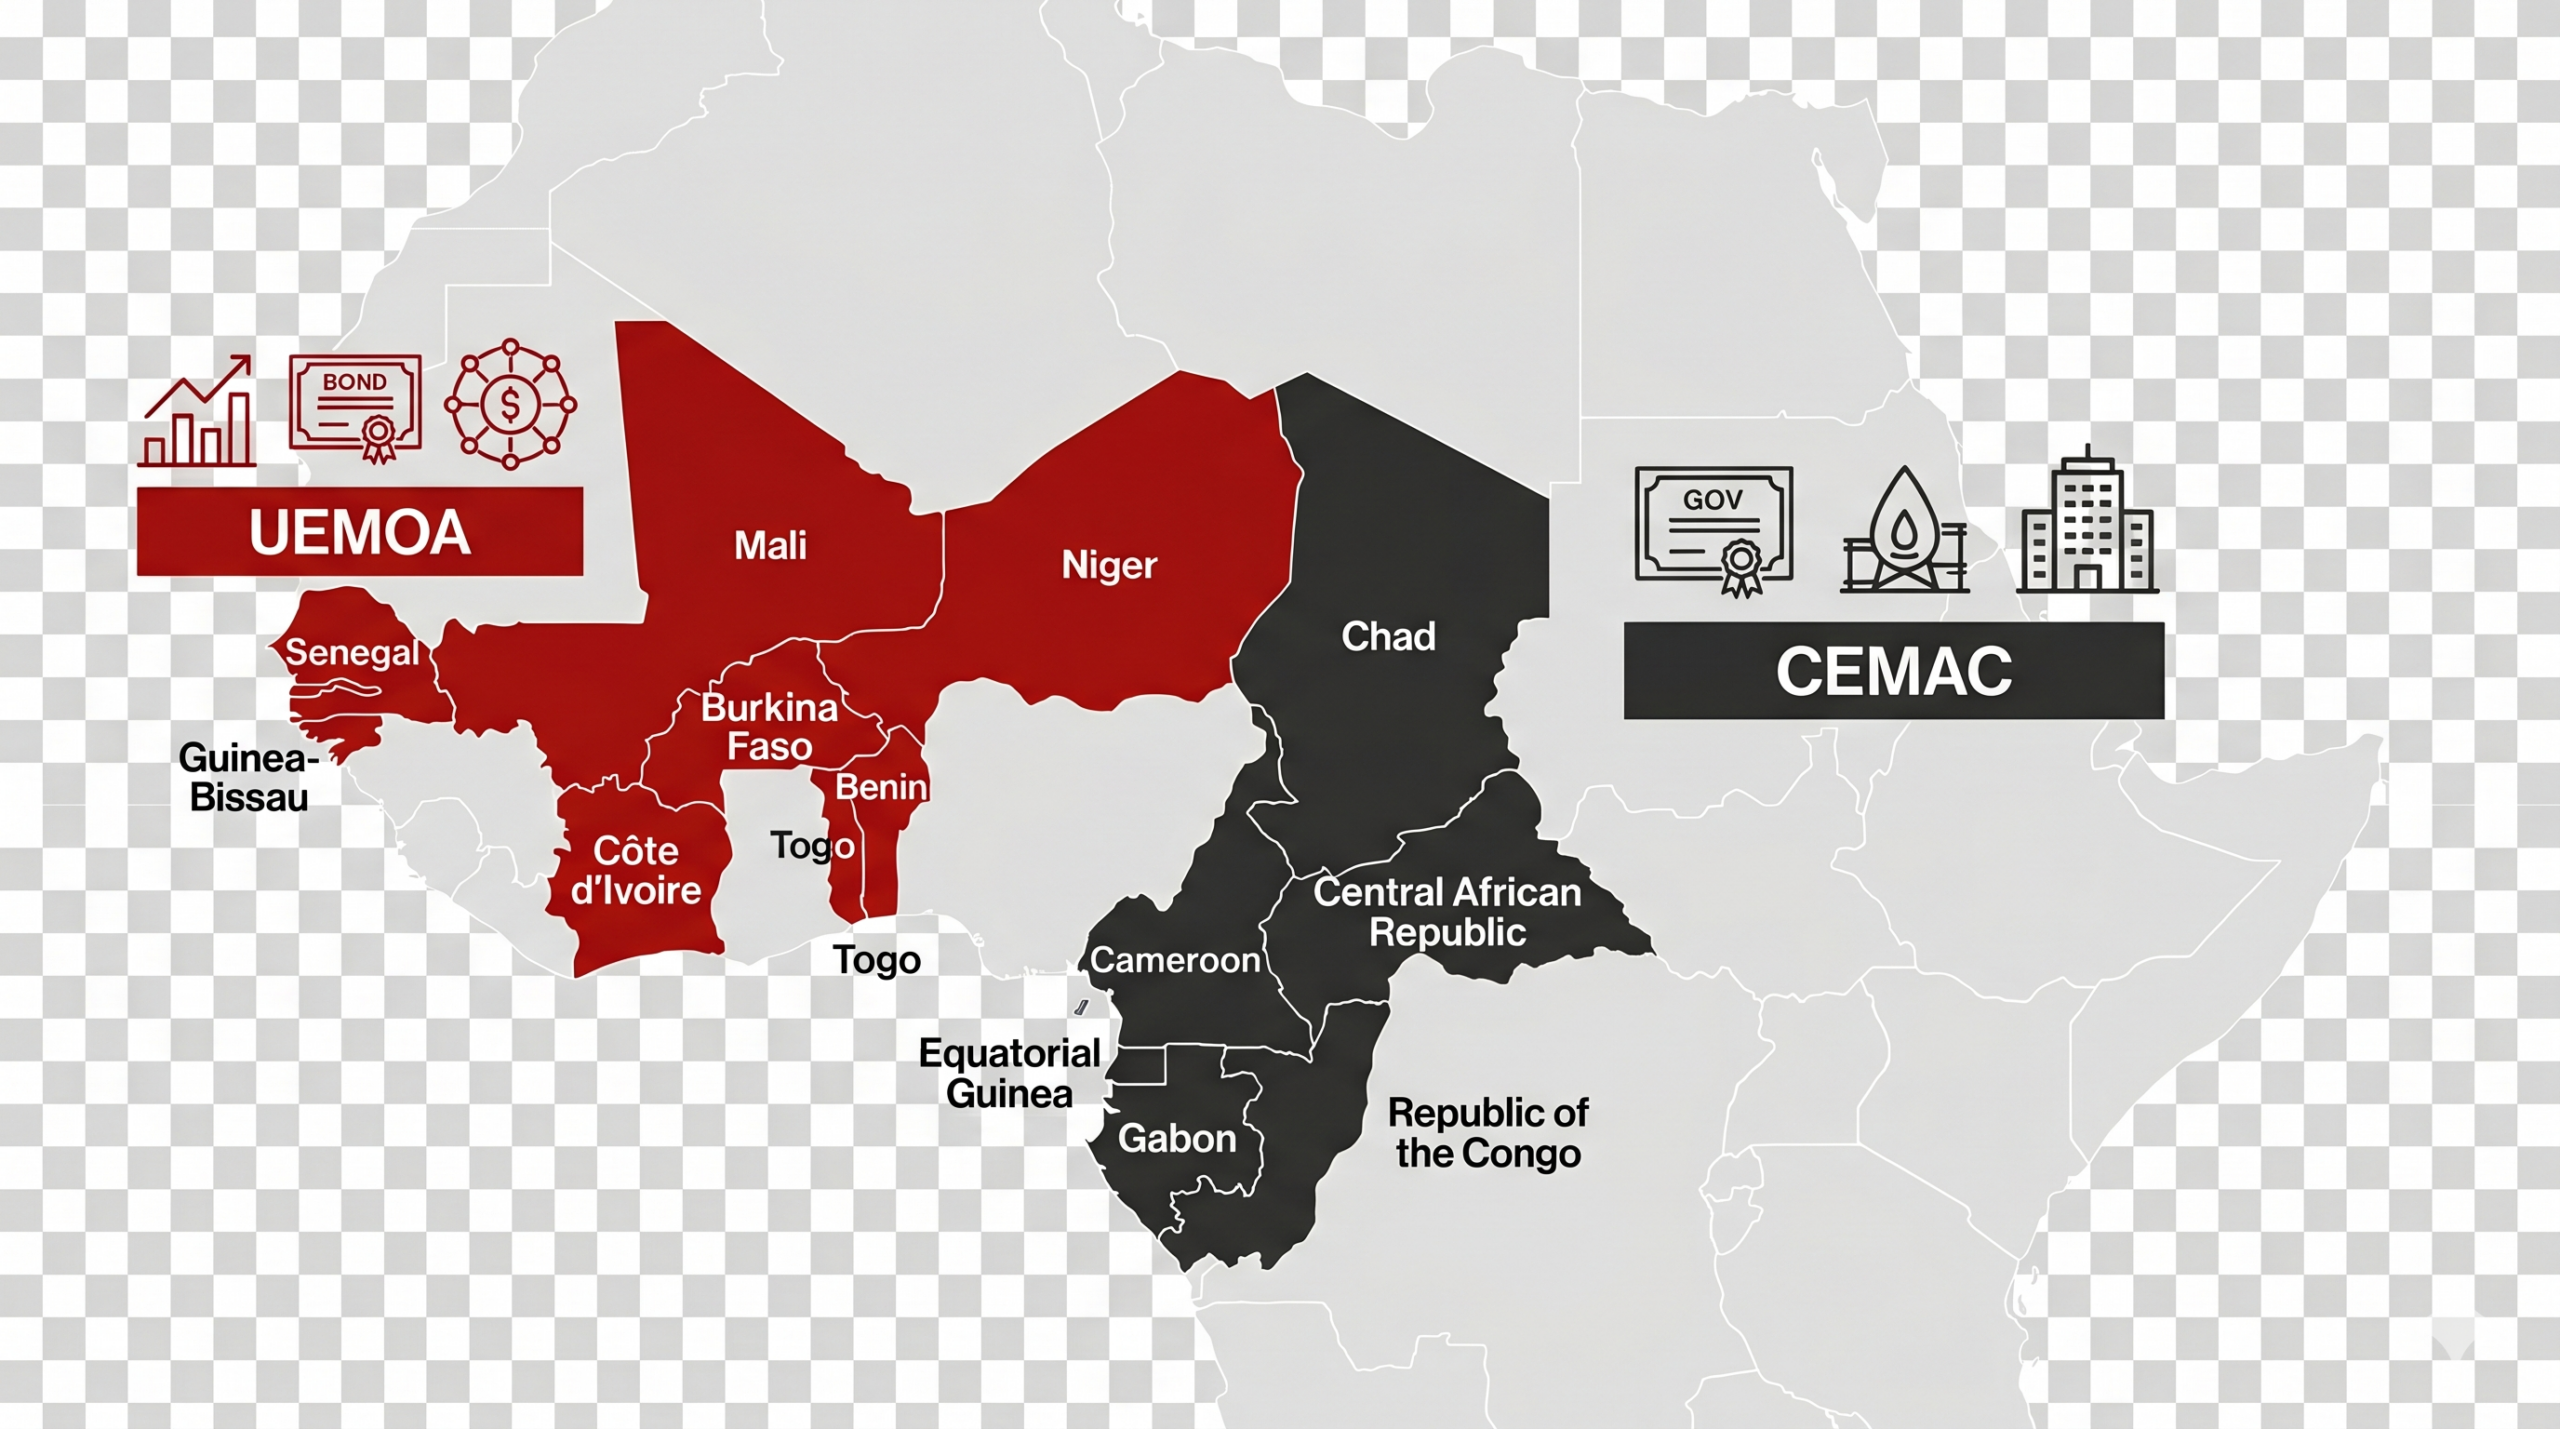
Il ne s’agit donc pas d’une question purement monétaire. La profondeur des marchés, la qualité de l’information de crédit, la concurrence bancaire, la structure des bilans et l’exposition aux souverains diffèrent entre les deux unions. Ces différences peuvent se traduire dans l’accès au crédit et sa tarification, en particulier pour les PME.
Quel taux chaque emprunteur paie-t-il réellement ?
La moyenne régionale masque une dispersion considérable. Au sein d’un même système bancaire, le taux appliqué à un État est structurellement inférieur à celui appliqué à un ménage. Et au sein du segment des entreprises, une grande société obtient un crédit à des conditions qu’une petite entreprise ne peut pas atteindre. Le Rapport sur les conditions de banque de la BCEAO pour 2024 et les données BEAC du T4 2025 permettent de cartographier précisément cette hiérarchie dans les deux zones.
| Pays | Taux | Note | Source |
|---|---|---|---|
| UEMOA · 8 États · taux nominaux | |||
| Sénégal | 5,93% | Taux annuel moyen le plus bas de la zone | BCEAO 2024 |
| Côte d’Ivoire | 6,45% | BCEAO 2024 | |
| Bénin | 7,24% | BCEAO 2024 | |
| Mali | 7,30% | BCEAO 2024 | |
| Togo | 7,50% | BCEAO 2024 | |
| Burkina Faso | 7,71% | BCEAO 2024 | |
| Guinée-Bissau | 8,67% | BCEAO 2024 | |
| Niger | 8,85% | Taux annuel moyen le plus élevé de l’UEMOA | BCEAO 2024 |
| CEMAC · 6 États · taux effectifs, frais inclus | |||
| Tchad | 7,22% | Taux le plus bas de la CEMAC | BEAC T2 2025 |
| Cameroun | 7,92% | ~45% du crédit bancaire CEMAC | BEAC T2 2025 |
| RCA | 9,84% | BEAC T2 2025 | |
| Congo | 11,75% | BEAC T2 2025 | |
| Guinée équatoriale | 15,59% | BEAC T2 2025 | |
| Gabon | 24,81% | Valeur extrême | BEAC T2 2025 · via Business in Cameroon |
La dispersion à l’intérieur de chaque zone est importante. Dans l’UEMOA, l’écart entre le taux moyen appliqué aux administrations publiques, 5,52%, et celui des ménages, 8,88%, représente 3,36 points de pourcentage sur le taux débiteur publié. Dans la CEMAC au T4 2025, l’écart entre le TEG des grandes entreprises, 10,24%, et celui des particuliers, 16,71%, atteint 6,47 points. Attention à la méthodologie : les chiffres BCEAO sont des taux débiteurs hors taxes et frais, tandis que les TEG BEAC intègrent les frais et commissions.
La dispersion entre pays est particulièrement marquée dans la CEMAC. Au T2 2025, Business in Cameroon, reprenant les données BEAC, rapporte un TEG moyen de 7,22% au Tchad, 7,92% au Cameroun et 24,81% au Gabon. Le rapport BEAC du T4 2025, repris par Agence Ecofin, situe encore le Gabon au niveau le plus élevé, à 22,28%. Ces écarts existent au sein d’une même union monétaire et d’une même banque centrale, ce qui souligne le rôle des structures bancaires nationales et des profils de risque locaux.
Le taux annoncé n’est pas le taux réellement payé
Il faut distinguer le taux débiteur nominal du taux effectif global (TEG). Dans l’UEMOA, la législation sur l’usure impose la mention du TEG dans les contrats de prêt et prévoit d’y intégrer notamment certains frais liés aux garanties. Les statistiques de conditions de banque publiées par la BCEAO portent toutefois sur des taux débiteurs hors taxes et frais. En CEMAC, les séries BEAC utilisées ici sont des TEG : elles intègrent donc déjà les intérêts, frais et commissions. Cette différence méthodologique est essentielle pour toute comparaison entre les deux zones.
Deux caractéristiques de cette structure de coût méritent l’attention. Premièrement, les charges fixes — frais de dossier, formalisation des sûretés ou autres coûts contractuels — pèsent proportionnellement davantage sur les petits prêts. Depuis le 1er juin 2026, l’UMOA fixe le taux de l’usure à 14% l’an pour les banques et à 24% pour les établissements financiers de crédit, les institutions de microfinance et les autres agents économiques. Ces plafonds portent sur le coût effectif tel que défini par la réglementation, et non sur le seul taux nominal affiché.
Deuxièmement, les chiffres de la CEMAC et de l’UEMOA ne sont pas directement comparables sans ajustement. Le TEG de la BEAC inclut déjà les frais et commissions, tandis que le taux débiteur publié par la BCEAO les exclut. Comparer directement 6,76% en UEMOA à 11,50% en CEMAC surestime donc l’écart sur une base homogène, puisque l’un des deux indicateurs est hors frais et l’autre frais inclus. Une comparaison rigoureuse exige soit deux taux nominaux, soit deux TEG calculés selon une méthodologie compatible.
Concepts clés : prime de risque, bureaux de crédit, effet d’éviction
Cinq caractéristiques structurelles aident à comprendre l’architecture du coût du crédit en Afrique francophone. Les comprendre est indispensable pour interpréter toute affirmation sur l’inclusion financière ou la réforme du crédit.
Qui accède au crédit, et qui en reste exclu ?
Tous les emprunteurs ne font pas face aux mêmes conditions. Les grandes entreprises empruntent. Les multinationales empruntent. Les États empruntent. Les entreprises disposant de garanties solides empruntent. Pour de nombreuses PME, commerçants, agriculteurs et jeunes entrepreneurs, l’accès reste nettement plus difficile. Selon les analyses de la Banque mondiale et du FMI sur l’UEMOA, le système bancaire formel reste fortement orienté vers les grands clients entreprises et le financement public, tandis que les PME et les ménages reçoivent une part du crédit total disproportionnellement faible au regard de leur contribution à l’activité économique.
Le crédit au secteur privé représentait environ 24% du PIB dans l’UEMOA en 2024 selon le FMI. Pour la CEMAC, les séries publiques consolidées directement comparables sont moins aisées à établir ; il est donc préférable d’éviter ici un ratio régional unique non vérifié. Dans les deux unions, la profondeur du crédit dépend notamment de la capacité à documenter les emprunteurs, à mesurer le risque, à mobiliser des garanties et à gérer les défauts.
Lorsque le crédit reste inaccessible ou trop cher, toute l’économie ralentit. Les entreprises investissent moins. Elles recrutent moins. Elles produisent moins. Elles grandissent moins. Un coût de financement plus élevé relève le seuil de rentabilité des projets et peut freiner l’investissement, surtout pour les entreprises disposant de peu de fonds propres ou de garanties.
- Ne pas confondre taux nominal et TEG. Le 6,76% BCEAO est un taux débiteur moyen hors taxes et frais pour l’UEMOA en 2024. Le 11,50% BEAC au T4 2025 est un TEG CEMAC intégrant intérêts, frais et commissions. Les comparer directement donne une image biaisée de l’écart entre les deux zones.
- L’effet d’éviction souverain reste un facteur insuffisamment discuté. Une forte exposition aux souverains peut concurrencer le crédit privé dans les bilans bancaires. Dans l’UEMOA, les créances souveraines représentaient environ 37% des actifs en 2024 selon le FMI ; en CEMAC, les niveaux sont élevés mais varient fortement selon les pays et les banques.
- Les données mobiles sont un signal, pas encore une solution. Les historiques de transactions de mobile money peuvent aider à créer des profils de crédit alternatifs pour des emprunteurs jusque-là mal servis. L’adoption reste inégale, l’interopérabilité entre opérateurs et banques est partielle et les preuves d’un impact à grande échelle sur les taux de crédit restent limitées. Le potentiel existe, mais l’impact sur la tarification du crédit doit encore être démontré à grande échelle.
- Les baisses de taux directeurs sont nécessaires, mais insuffisantes. La BEAC a ramené son TIAO à 4,50% en mars 2025, puis de nouveau à 4,50% le 29 juin 2026 après une hausse temporaire à 4,75% fin 2025. La BCEAO a abaissé son principal taux directeur à 3,25% en juin 2025 puis à 3,00% à compter du 16 mars 2026. La traduction de ces signaux en taux de crédit PME plus faibles dépend de l’évolution parallèle des facteurs structurels : tarification du risque, mécanismes de recouvrement et concentration souveraine. Historiquement, ces facteurs n’ont pas évolué rapidement sous le seul effet d’un assouplissement monétaire.
Ce qui évolue aujourd’hui
Plusieurs évolutions intervenues entre 2024 et 2026 méritent d’être suivies par les acteurs opérant ou investissant sur les marchés d’Afrique francophone.
Les données de paiement comme signal potentiel de crédit. L’Instruction BCEAO n°001-01-2024 a modernisé le cadre des services de paiement dans l’UMOA. Elle ne constitue toutefois pas, à elle seule, un régime autorisant le crédit fondé sur des données alternatives. Les historiques de paiement peuvent contribuer à l’évaluation du risque lorsque leur usage respecte les règles applicables de consentement, de partage de données et d’information sur le crédit. L’impact à grande échelle sur les taux de crédit reste à démontrer.
La mise en œuvre de Bâle II/III dans l’UEMOA. Le dispositif prudentiel fondé sur Bâle II et Bâle III est en vigueur dans l’UMOA depuis le 1er janvier 2018. À fin 2024, la Commission Bancaire de l’UMOA indiquait un ratio moyen de solvabilité de 14,7%, supérieur à la norme de 11,5%. La transition n’est cependant pas achevée sur tous les volets : le FMI indiquait en 2026 que les ratios de liquidité Bâle III LCR et NSFR restaient en cours de préparation. Le traitement prudentiel peut influencer l’allocation du capital bancaire, mais son effet précis sur le coût du crédit PME dépend du profil de risque et de la qualité des données disponibles.
L’élan de réforme en CEMAC. En décembre 2024, les chefs d’État de la CEMAC se sont engagés à lancer une nouvelle série de réformes structurelles. Le FMI a relevé la lenteur de leur mise en œuvre. La baisse du taux de la BEAC en mars 2025 était la première depuis 2023. La capacité de taux directeurs plus faibles à se traduire en taux de crédit PME plus bas dépendra de l’avancement simultané des réformes du secteur bancaire, notamment la résolution des NPL et la réduction de l’exposition souveraine.
- Dans quelle mesure les données de paiement pourront-elles être utilisées, dans un cadre juridique robuste, pour améliorer le scoring de crédit des emprunteurs peu documentés dans l’UEMOA ?
- La BEAC et les États membres de la CEMAC peuvent-ils réduire la concentration souveraine dans les portefeuilles bancaires sans provoquer de choc de liquidité sur le marché des titres publics, dont plusieurs États dépendent fortement de l’appétit des banques régionales ?
- L’introduction des ratios de liquidité Bâle III et l’évolution des règles prudentielles modifieront-elles sensiblement l’appétit des banques pour le crédit PME dans l’UEMOA ?
- Une couverture plus large des bureaux de crédit réduisant l’asymétrie d’information entre banques et emprunteurs PME
- Une exécution des contrats plus rapide et plus prévisible sous l’OHADA, réduisant la prime de risque de recouvrement intégrée à chaque prêt
- Des plafonds réglementaires sur la concentration des actifs souverains, réorientant les incitations des banques vers le crédit au secteur privé
- Des marchés de capitaux régionaux plus profonds, BRVM et UMOA-Titres, réduisant le coût du capital prêtable pour les banques de l’UEMOA
- Les données de transactions de mobile money permettant de construire des identités de crédit alternatives pour les emprunteurs jusque-là non bancarisés
- Des cadres de pondération Bâle III calibrés sur les profils de PME de l’UEMOA et de la CEMAC plutôt que sur des standards européens importés
- Lien banque-souverain : les créances souveraines représentaient environ 37% des actifs bancaires de l’UEMOA en 2024 ; en CEMAC, l’exposition est également élevée mais hétérogène selon les pays
- Qualité d’actifs encore fragile : NPL bruts de 8,5% dans l’UMOA fin 2024 et provisionnement de 61,5%, avec de fortes disparités nationales
- Effet de pondération par les volumes : les moyennes publiées par la BCEAO sont tirées par les prêts aux grands clients et masquent le coût réel pour les PME
- Frais fixes, dossier, assurance, notaire, TVA, qui imposent une charge de taux effectif disproportionnée sur les petits montants de prêt
- Écart de méthodologie entre taux nominaux et TEG, qui complique les comparaisons si les frais et commissions ne sont pas traités de manière homogène
- Forte dispersion en CEMAC : au T2 2025, les TEG moyens rapportés par pays vont de 7,22% au Tchad à 24,81% au Gabon
Le coût du crédit en Afrique francophone résulte d’un ensemble de facteurs : coût de refinancement, risque de crédit, disponibilité de l’information, qualité des garanties, efficacité du recouvrement, structure de concurrence et coûts fixes des transactions bancaires. L’exposition des banques aux souverains peut également influencer l’allocation du bilan. Ces facteurs ne jouent pas avec la même intensité dans tous les pays ni pour tous les emprunteurs.
Le lien banque-souverain mérite une attention particulière. Dans l’UEMOA, les créances souveraines représentaient environ 37% des actifs bancaires en 2024 selon le FMI. En CEMAC, les niveaux sont élevés mais hétérogènes : le FMI faisait état de 28% des actifs au Cameroun à fin mars 2025 et d’environ 30% pour les banques congolaises fin octobre 2025. Une telle exposition peut influencer l’arbitrage entre dette publique et crédit privé, sans pour autant constituer l’unique déterminant du coût du financement.
L’UEMOA et la CEMAC disposent toutes deux d’infrastructures financières régionales, mais leur profondeur et leur utilisation diffèrent. La BRVM et le marché régional de titres publics de l’UMOA sont plus anciens et plus profonds ; la CEMAC dispose de la BVMAC et d’un marché des titres publics organisé par la BEAC, dont la liquidité et le recours du secteur privé restent plus limités. Les différences de taux observées doivent cependant être interprétées avec prudence, car les indicateurs BCEAO et BEAC ne reposent pas toujours sur la même méthodologie. La comparaison entre les deux unions reste utile, à condition de distinguer clairement données observées, différences de méthode et interprétation structurelle.
BCEAO : Rapport sur les conditions de banque dans l’UEMOA – 2024 : taux débiteur moyen de 6,76% ; taux par secteur institutionnel — administrations publiques 5,52%, sociétés non financières 6,34%, sociétés financières 6,93%, ISBLM 7,73%, ménages 8,88% ; taux annuels moyens par pays — Sénégal 5,93%, Côte d’Ivoire 6,45%, Bénin 7,24%, Mali 7,30%, Togo 7,50%, Burkina Faso 7,71%, Guinée-Bissau 8,67%, Niger 8,85%. Les taux sont publiés hors taxes et frais.
BEAC / CEMAC : Rapport de politique monétaire T4 2025, chiffres reproduits par Agence Ecofin le 9 avril 2026 : TEG moyen 11,50%, taux nominal moyen 7,15%, écart frais et commissions 4,24 points ; grandes entreprises 10,24%, PME 13,15%, particuliers 16,71%, administrations publiques 11,24%, Gabon 22,28%. Rapport de politique monétaire T2 2025, chiffres reproduits par Business in Cameroon le 13 octobre 2025 : Tchad 7,22%, Cameroun 7,92%, RCA 9,84%, Congo 11,75%, Guinée équatoriale 15,59%, Gabon 24,81%. Les séries CEMAC sont des TEG incluant intérêts, frais et commissions.
FMI et supervision bancaire : FMI, consultation UEMOA 2025 : crédit au secteur privé à environ 24% du PIB en 2024 et créances souveraines des banques à environ 37% des actifs. Commission Bancaire de l’UMOA, Rapport annuel 2024 : NPL bruts 8,5%, provisionnement 61,5%, ratio moyen de solvabilité 14,7% pour une norme de 11,5%. FMI, Cameroun 2025 : exposition des banques camerounaises aux souverains de la CEMAC à 28% des actifs fin mars 2025. FMI, République du Congo 2026 : exposition aux souverains de la CEMAC proche de 30% des actifs bancaires fin octobre 2025.
Cadres réglementaires et marchés : BCEAO, Instruction n°001-01-2024 relative aux services de paiement dans l’UMOA. Le dispositif prudentiel Bâle II/III est en vigueur depuis le 1er janvier 2018 ; le FMI indique en 2026 que les ratios de liquidité LCR et NSFR restent en cours de préparation. BVMAC : bourse régionale commune aux six pays de la CEMAC, marché unifié depuis 2019. Conseil des Ministres de l’UMOA, décision du 29 décembre 2025 : taux de l’usure fixé à 14% pour les banques et 24% pour les établissements financiers de crédit, institutions de microfinance et autres agents économiques, à compter du 1er juin 2026.
Politique monétaire : BCEAO : principal taux directeur abaissé à 3,25% à compter du 16 juin 2025 puis à 3,00% à compter du 16 mars 2026. BEAC : TIAO ramené à 4,50% le 24 mars 2025, relevé à 4,75% le 15 décembre 2025, puis abaissé à 4,50% le 29 juin 2026.
Note méthodologique : les taux BCEAO et BEAC cités dans cette analyse ne sont pas toujours directement comparables. La BCEAO publie ici des taux débiteurs hors taxes et frais, tandis que les séries BEAC reprises pour la CEMAC sont des taux effectifs globaux intégrant intérêts, frais et commissions. Les données BEAC T2 et T4 2025 utilisées pour certains détails par pays et par catégorie ont été recoupées via Agence Ecofin et Business in Cameroon lorsqu’une extraction primaire détaillée n’était pas aisément accessible. Les éléments interprétatifs sont distingués des statistiques publiées.